종합부동산세 공제액 계산 총정리
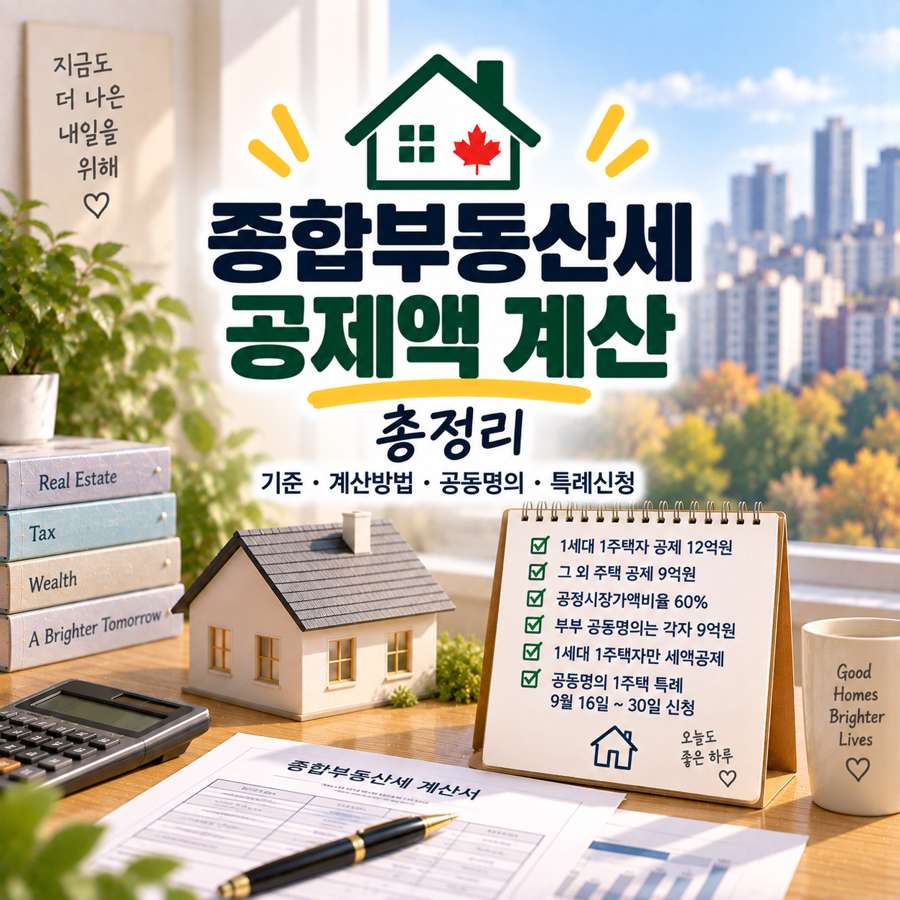
- 공시가격 합계에서 빼주는 금액이 1세대 1주택자는 12억원, 그 외는 9억원입니다
- 공시가격 12억원짜리 집 한 채면 1세대 1주택자는 0원, 아니면 90만원쯤이 나옵니다
- 부부 공동명의는 각자 9억원씩이라 합계 18억원이 빠집니다. 12억원보다 6억원 많아요
- 대신 나이·보유기간 세액공제는 1세대 1주택자만 받습니다. 최대 80%까지 깎입니다
공시가격 12억원짜리 집 한 채를 떠올려 보세요. 1세대 1주택자면 종합부동산세가 0원입니다. 아니면 90만원쯤 나와요. 공시가격 합계에서 빼주는 금액이 12억원과 9억원으로 갈리기 때문입니다. 부부가 반씩 나눠 가진 집은 각자 9억원씩 빼서 합계 18억원이 빠지고, 그래서 셈이 또 달라집니다.
종부세 공제액이 갈리는 기준
열두억을 받는지 구억을 받는지 가르는 자가진단
아래 네 가지를 전부 충족해야 12억원이 빠집니다. 하나라도 어긋나면 9억원이에요.
- 6월 1일에 그 집을 가지고 있었다
- 세대원 중 나 한 사람만 집을 가지고 있다
- 그 집이 딱 한 채다
- 내가 국내에 살고 있다 (외국에 사는 사람은 1세대 1주택자로 보지 않습니다)
세 번째 항목에는 숨통이 트인 구석이 있습니다. 집 한 채에 더해 남의 집 땅만 가지고 있는 경우, 이사 가려고 새 집을 사서 잠깐 두 채가 된 경우, 상속받은 집이 하나 더 있는 경우, 지방 저가주택을 함께 가진 경우입니다. 이 네 가지는 여전히 1세대 1주택자로 봐줍니다.
다만 뒤의 세 가지는 가만히 있으면 안 됩니다. 그해 9월 16일부터 9월 30일까지 세무서에 신청해야 해요. 저는 이 신청 기간이 이렇게 짧은 줄 몰랐습니다.
공시가격에서 공제액을 뺀 뒤 곱하는 공정시장가액비율
공제액을 뺀다고 바로 세금이 붙는 건 아닙니다. 한 단계가 더 있어요. 여기서 공시가격이란 정부가 해마다 매기는 집값 기준을 말합니다.
내가 가진 집들의 공시가격을 모두 더합니다. 거기서 12억원이나 9억원을 뺍니다. 남은 금액에 공정시장가액비율을 곱하면 그게 과세표준이에요. 과세표준은 세율을 곱하는 대상 금액을 말합니다.
공정시장가액비율은 60%부터 100%까지 범위 안에서 정하게 돼 있고, 지금은 60%입니다. 뺀 금액의 절반보다 조금 더만 계산에 들어간다는 뜻이죠. 빼고 남은 금액이 마이너스면 0으로 봅니다.
앞의 12억원 예시를 이 순서로 밟아볼게요. 1세대 1주택자가 아니면 12억원에서 9억원을 빼 3억원이 남습니다. 여기에 60%를 곱하면 1억 8천만원이 과세표준이에요. 이 금액에 0.5%를 곱하면 90만원이 됩니다.
주택 수로 갈리는 세율표
과세표준이 나오면 구간별 세율을 곱합니다. 2주택 이하인 경우의 세율입니다.
| 과세표준 | 세율 |
|---|---|
| 3억원 이하 | 0.5% |
| 3억원 초과 6억원 이하 | 150만원 + 3억원 초과분의 0.7% |
| 6억원 초과 12억원 이하 | 360만원 + 6억원 초과분의 1.0% |
| 12억원 초과 25억원 이하 | 960만원 + 12억원 초과분의 1.3% |
| 25억원 초과 50억원 이하 | 2,650만원 + 25억원 초과분의 1.5% |
| 50억원 초과 94억원 이하 | 6,400만원 + 50억원 초과분의 2.0% |
| 94억원 초과 | 1억 5,200만원 + 94억원 초과분의 2.7% |
집이 세 채 이상이면 앞의 세 구간까지는 같습니다. 저는 주택 수가 많으면 처음부터 세율이 다른 줄 알았어요. 12억원을 넘는 구간부터 갈립니다. 2주택 이하는 1.3%·1.5%·2.0%·2.7%로 올라가고, 3주택 이상은 2.0%·3.0%·4.0%·5.0%로 붙습니다.
여기서 나온 금액이 끝이 아닙니다. 같은 집에 이미 매긴 재산세는 다시 빼줘요. 그래서 실제 고지서 금액은 이 계산보다 작습니다.
부부 공동명의 주택의 공제액
지분을 나누면 각자 구억씩 빠지는 구조
종부세는 사람별로 계산합니다. 집 한 채를 부부가 반씩 나눠 가졌다면, 공시가격도 반씩 갈라서 각자 자기 몫만 봅니다.
이때 부부는 각각 집을 한 채씩 가진 사람이 아니라 지분을 가진 두 사람입니다. 세대원 두 명이 소유자라서 1세대 1주택자 요건에서 벗어나요. 그래서 각자 9억원씩 빠집니다.
공시가격 16억원짜리 집을 예로 들어볼게요. 반씩 나눠 가졌으면 각자 8억원입니다. 8억원에서 9억원을 빼면 마이너스라 0이 되고, 둘 다 종부세가 없어요. 같은 집을 혼자 가진 1세대 1주택자는 16억원에서 12억원을 뺀 4억원에 60%를 곱해 과세표준 2억 4천만원, 세금 120만원이 나옵니다.
제가 찾아보다가 제일 뒤집힌다 싶었던 게 이 대목이에요. 공제를 덜 받는 쪽이 오히려 세금이 없습니다.
공동명의 일주택자 특례 신청
그래도 공동명의가 손해인 경우가 있습니다. 나이와 보유기간으로 깎아주는 세액공제를 1세대 1주택자만 받기 때문이에요.
그래서 신청 한 번으로 1세대 1주택자 취급을 받는 길을 따로 열어뒀습니다. 부부가 집 한 채를 공동으로 가지고 있고, 그 세대에 다른 집이 없으면 됩니다. 둘 중 누구를 납세의무자로 할지는 부부가 합의해서 정합니다.
신청하면 배우자 지분까지 합쳐서 한 사람 앞으로 계산합니다. 공제액은 12억원이 되고, 나이와 보유기간 공제도 붙어요. 이때 기준이 되는 나이와 보유기간은 신고한 그 사람의 것입니다.
신청 기간은 그해 9월 16일부터 9월 30일까지입니다. 한 번 신청하면 다음 해부터는 바뀐 내용이 있을 때만 같은 기간에 변경 신청을 하면 돼요.
나이와 보유기간으로 더 빼주는 세액공제
연령별 공제율과 보유기간별 공제율
1세대 1주택자에게는 계산이 끝난 세금에서 한 번 더 깎아주는 장치가 있습니다. 나이로 한 번, 오래 가지고 있었다고 한 번이에요.
| 구분 | 기준 | 공제율 |
|---|---|---|
| 나이 | 만 60세 이상 65세 미만 | 20% |
| 나이 | 만 65세 이상 70세 미만 | 30% |
| 나이 | 만 70세 이상 | 40% |
| 보유기간 | 5년 이상 10년 미만 | 20% |
| 보유기간 | 10년 이상 15년 미만 | 40% |
| 보유기간 | 15년 이상 | 50% |
둘은 겹쳐서 받을 수 있습니다. 다만 합쳐서 80%를 넘지는 못해요. 만 70세에 15년을 가지고 있으면 40%와 50%로 90%가 되는데, 80%에서 잘립니다.
나이와 보유기간은 둘 다 6월 1일 기준으로 봅니다. 6월에 생일이 든 분은 며칠 차이로 구간이 달라질 수 있어요.
특례를 신청하는 편이 나은 경우
숫자를 놓고 보면 갈리는 지점이 보입니다. 공시가격 30억원짜리 집을 부부가 반씩 가졌고, 신고할 사람이 만 70세에 15년을 보유했다고 해볼게요.
특례를 신청하지 않으면 각자 15억원에서 9억원을 뺀 6억원, 여기에 60%를 곱해 과세표준 3억 6천만원입니다. 세금은 각자 192만원, 합쳐서 384만원이에요. 나이와 보유기간 공제는 없습니다.
특례를 신청하면 30억원에서 12억원을 뺀 18억원에 60%를 곱해 과세표준 10억 8천만원이 됩니다. 세금은 840만원인데 여기서 80%인 672만원이 깎여 168만원만 남아요. 384만원과 168만원, 차이가 216만원입니다.
집값이 그리 높지 않거나 나이·보유기간 공제가 붙지 않는 부부라면 반대가 됩니다. 앞의 16억원 예시처럼 공동명의 그대로가 0원인 경우가 그렇죠. 계산해보고 나서야 저도 정리가 됐습니다.
작년 세금의 백오십퍼센트를 넘지 않는 상한
공시가격이 크게 뛰어도 세금이 그만큼 다 뛰지는 않습니다. 세부담 상한이라는 천장이 있어요. 작년보다 얼마까지 늘 수 있는지를 정해둔 한도입니다.
올해 낼 재산세와 종부세를 합친 금액이 작년 합계의 150%를 넘으면, 넘는 부분은 없는 것으로 봅니다.
종부세 고지서 전에 확인할 것
여기서 많이 걸립니다
세대원 한 명이라도 다른 집이 있으면 9억원입니다. 내가 한 채만 가졌는지가 아니라, 우리 세대가 한 채만 가졌는지를 봅니다. 여기가 가장 많이 어긋나는 자리예요.
신청하지 않으면 예외는 적용되지 않습니다. 일시적 2주택, 상속주택, 지방 저가주택은 그냥 두면 그대로 두 채로 셉니다. 9월 16일부터 9월 30일까지가 유일한 창구입니다.
부부 공동명의는 자동으로 12억원이 되지 않습니다. 신청하지 않으면 각자 9억원으로 계산돼요. 유리한 쪽이 저절로 골라지지는 않습니다.
납부 전 체크리스트
- 6월 1일 기준 소유자가 누구인지 확인합니다
- 세대원 전체의 주택 수를 세어 12억원인지 9억원인지 정합니다
- 예외에 해당하면 9월 16일~30일에 신청합니다
- 부부 공동명의라면 특례 신청이 유리한지 두 가지로 계산해봅니다
- 만 60세 이상이거나 5년 이상 보유했다면 공제율을 확인합니다
- 고지서는 12월 1일부터 15일까지 사이에 냅니다
- 세액이 250만원을 넘으면 나눠 낼 수 있는지 봅니다
고지서는 납부기간이 시작되기 5일 전까지 발급됩니다. 세액이 250만원을 넘으면 일부를 납부기한이 지난 날부터 6개월 안에 나눠 낼 수 있어요. 250만원 초과 500만원 이하면 250만원을 뺀 금액까지, 500만원을 넘으면 세액의 절반까지입니다.
나눠 내려면 납부기한까지 신청서를 내야 합니다. 신청하면 세무서가 고지서를 두 장으로 나눠 다시 보내줍니다.
자주 묻는 질문
공시가격 12억원짜리 집 한 채면 종부세가 없나요?
1세대 1주택자라면 12억원이 그대로 빠져서 과세표준이 0이 됩니다. 세금도 0원이에요. 세대에 다른 집이 있어 1세대 1주택자가 아니면 9억원만 빠져서 90만원쯤이 나옵니다.
부부 공동명의가 무조건 유리한가요?
공제액만 보면 합계 18억원이라 12억원보다 큽니다. 다만 나이와 보유기간으로 깎아주는 공제는 1세대 1주택자만 받아요. 나이가 많고 오래 보유했을수록 특례를 신청한 쪽이 유리해집니다.
6월 1일 이후에 집을 팔면 종부세를 내나요?
6월 1일 기준으로 재산세를 낼 사람이 종부세도 냅니다. 6월 2일에 팔았어도 그해 종부세는 판 사람 몫이에요.
나이 공제와 보유기간 공제를 둘 다 받을 수 있나요?
겹쳐서 받을 수 있습니다. 다만 합계가 80%를 넘지 못해요. 만 70세에 15년 보유면 90%가 아니라 80%까지만 깎입니다.
세금이 한 번에 내기 부담되면 어떻게 하나요?
세액이 250만원을 넘으면 일부를 6개월 안에 나눠 낼 수 있습니다. 납부기한까지 신청서를 세무서에 내야 하고, 자동으로 나뉘지는 않아요.
이 글은 종합부동산세법과 시행령에 적힌 주택분 기준만 옮긴 것입니다. 토지분 종합부동산세는 다루지 않았습니다.
본문의 계산 예시는 구조를 보여주기 위한 것으로, 이미 낸 재산세를 빼기 전 금액입니다. 실제 고지서 금액은 이보다 작습니다.
임대주택 합산배제, 상속주택·지방 저가주택의 세부 요건은 시행령의 다른 조문에 맡겨져 있어 이 글에서는 확인하지 않았습니다.
농어촌특별세가 함께 붙는지 여부는 다른 법에 있어 확인하지 않았습니다.
확인일 2026년 9월 13일
출처
- 「종합부동산세법」 제8조 (과세표준) — [시행 2026. 1. 1.] [법률 제21224호, 2025. 12. 23., 일부개정] 1세대 1주택자 12억원, 그 외 9억원, 공정시장가액비율 60~100% 범위
- 「종합부동산세법」 제9조 (세율 및 세액) — [시행 2026. 1. 1.] [법률 제21224호, 2025. 12. 23., 일부개정] 구간별 세율, 연령별·보유기간별 공제율, 합계 80% 한도
- 「종합부동산세법」 제10조 (세부담의 상한) — [시행 2026. 1. 1.] [법률 제21224호, 2025. 12. 23., 일부개정] 직전년도 총세액상당액의 150%
- 「종합부동산세법」 제10조의2 (공동명의 1주택자의 납세의무 등에 관한 특례) — [시행 2026. 1. 1.] [법률 제21224호, 2025. 12. 23., 일부개정] 신청 시 1세대 1주택자로 보아 과세표준·세액 계산
- 「종합부동산세법」 제7조 (납세의무자) — [시행 2026. 1. 1.] [법률 제21224호, 2025. 12. 23., 일부개정] 과세기준일 현재 주택분 재산세 납세의무자
- 「종합부동산세법」 제3조 (과세기준일) — [시행 2026. 1. 1.] [법률 제21224호, 2025. 12. 23., 일부개정] 재산세 과세기준일과 같음
- 「지방세법」 제114조 (과세기준일) — [시행 2026. 1. 1.] [법률 제21308호, 2025. 12. 31., 일부개정] 매년 6월 1일
- 「종합부동산세법」 제16조 (부과ㆍ징수 등) — [시행 2026. 1. 1.] [법률 제21224호, 2025. 12. 23., 일부개정] 12월 1일부터 12월 15일까지
- 「종합부동산세법」 제20조 (분납) — [시행 2026. 1. 1.] [법률 제21224호, 2025. 12. 23., 일부개정] 250만원 초과 시 6개월 이내 분납
- 「종합부동산세법 시행령」 제2조의3 (1세대 1주택의 범위) — [시행 2026. 2. 27.] [대통령령 제36132호, 2026. 2. 27., 일부개정] 세대원 중 1명만이 1주택을 소유한 거주자
- 「종합부동산세법 시행령」 제2조의4 (공정시장가액비율) — [시행 2026. 2. 27.] [대통령령 제36132호, 2026. 2. 27., 일부개정] 주택분 100분의 60
- 「종합부동산세법 시행령」 제5조의2 (공동명의 1주택자에 대한 납세의무 등에 관한 특례) — [시행 2026. 2. 27.] [대통령령 제36132호, 2026. 2. 27., 일부개정] 합의로 정한 사람 기준, 배우자 지분 합산
- 「종합부동산세법 시행령」 제16조 (종합부동산세의 분납) — [시행 2026. 2. 27.] [대통령령 제36132호, 2026. 2. 27., 일부개정] 250만~500만원은 250만원 차감액, 500만원 초과는 50% 이하