연말정산 주택마련 공제 합산한도 총정리
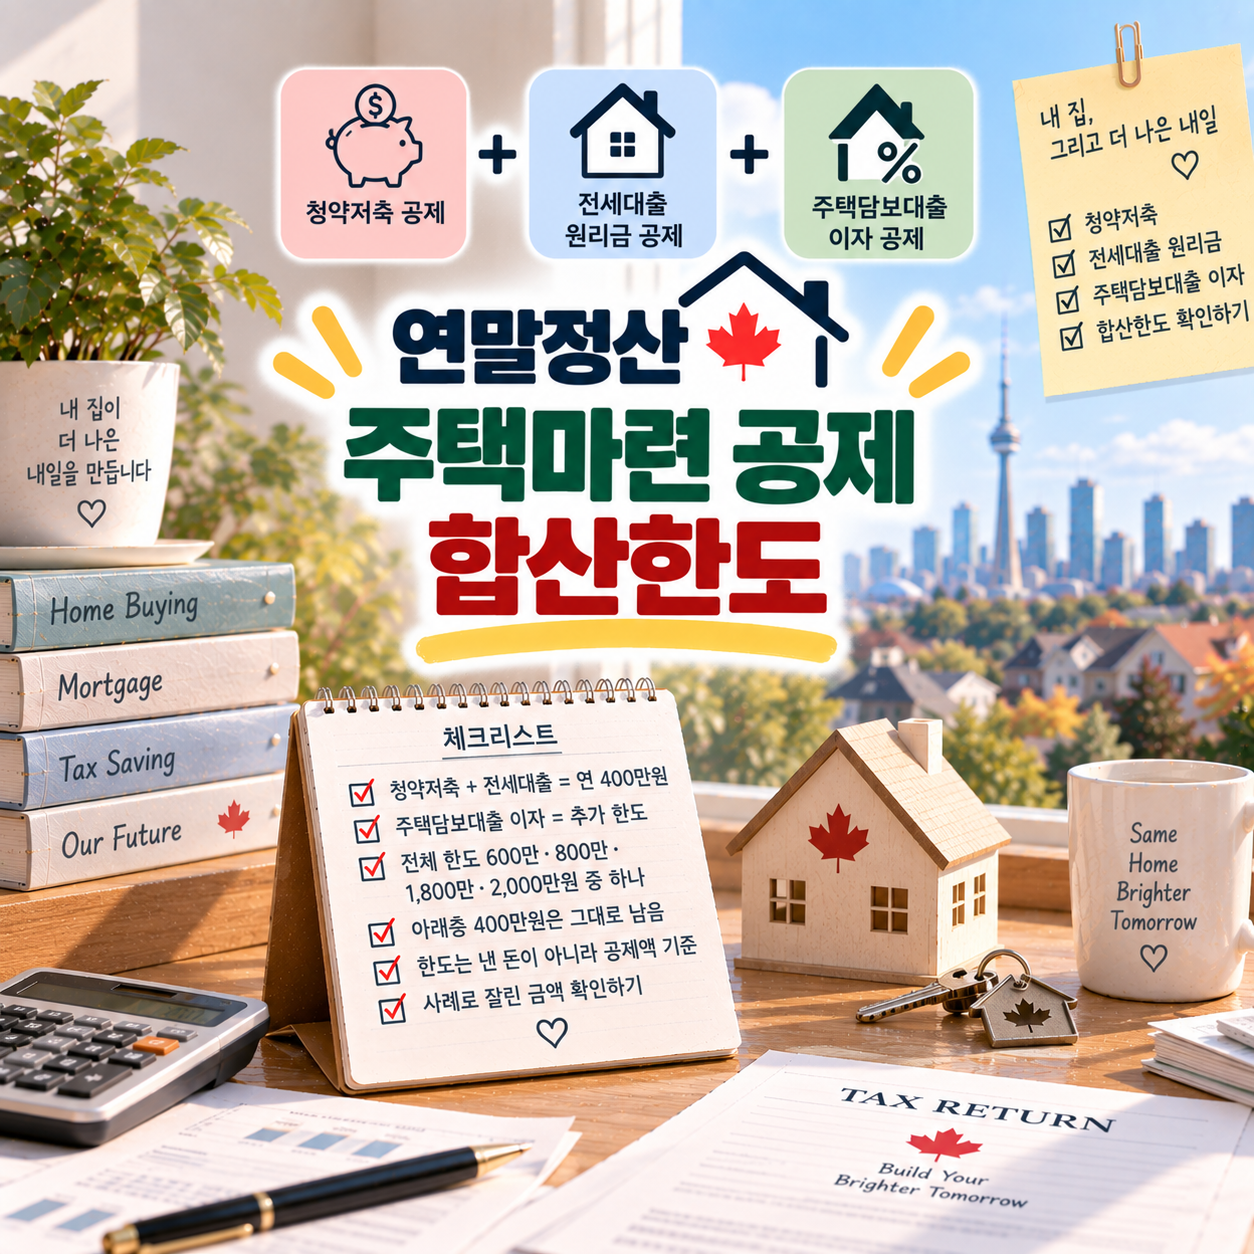
- 청약저축 공제와 전세대출 원리금 공제는 한 칸을 나눠 씁니다. 둘을 합쳐 연 400만원에서 멈춰요.
- 주택담보대출 이자 공제까지 얹으면 그 위에 연 800만원이라는 두 번째 한도가 또 붙습니다.
- 두 번째 한도는 대출 조건에 따라 600만 / 800만 / 1,800만 / 2,000만원으로 갈립니다.
- 위층이 얼마가 되든 아래층 400만원은 그대로입니다. 여기를 채우면 이자 공제 자리가 줄어요.
- 한도는 공제액 기준입니다. 납입액이나 상환액 기준이 아니에요. 계산이 제일 많이 틀리는 자리입니다.
전세대출 원리금 공제의 한도는 연 400만원입니다. 그런데 이 400만원은 전세대출 혼자 쓰는 칸이 아니에요.
청약저축 공제가 같은 칸에 들어옵니다. 청약저축으로 120만원을 채웠다면 전세대출 쪽에 남는 자리는 280만원뿐입니다.
저는 두 공제를 각각 따로 받는 줄 알았어요. 그래서 환급액을 미리 계산해뒀다가 원천징수영수증을 보고 한참 헤맸습니다. 두 칸인 줄 알았던 게 한 칸이었습니다.
청약저축과 전세대출이 나눠 쓰는 첫 칸
공제액을 더해서 세는 400만원
400만원은 통장에 넣은 돈도, 대출로 갚은 돈도 아닙니다. 공제액끼리 더한 합계입니다.
청약저축은 한 해 300만원까지 넣은 돈의 40%가 공제액이 됩니다. 꽉 채우면 120만원이에요. 전세대출은 그 해 갚은 원리금의 40%가 공제액이 되고요.
이 두 공제액을 더해서 400만원을 넘으면, 넘은 부분은 없는 것으로 칩니다. 계산에서 아예 빠진다는 뜻이에요.
거꾸로 세어보면 감이 옵니다. 400만원을 40%로 나누면 1,000만원이에요. 전세대출만 있는 사람은 한 해 원리금 1,000만원을 갚는 순간 한도에 닿습니다.
그 위로 아무리 더 갚아도 공제액은 400만원에서 멈춰요. 저는 상환액 400만원이 한도인 줄 알고 있었습니다. 실제 문턱은 그보다 두 배 넘게 높은 자리에 있었어요.
한쪽을 채우면 줄어드는 다른 쪽
여기서부터가 이 글의 본론입니다. 청약저축을 꽉 채우면 전세대출 쪽 자리가 그만큼 좁아집니다.
청약저축 공제 120만원을 쓰면 남는 칸은 280만원이에요. 280만원을 40%로 나누면 700만원입니다. 전세대출 원리금은 700만원까지만 공제에 잡힌다는 얘기예요.
이미 원리금을 1,000만원 넘게 갚고 있는 사람이라면 어떨까요. 청약저축에 아무리 더 넣어도 공제 합계는 400만원에서 그대로입니다. 납입을 늘린 만큼 돌아오는 게 없어요.
물론 청약저축은 공제만 보고 넣는 통장이 아닙니다. 청약 순위와 납입 회차가 걸려 있으니까요. 다만 공제만 놓고 보면 늘어나지 않는 구간이 분명히 있습니다.
참고로 청약저축의 가입 요건과 5년 내 해지 시 추징은 이 글에서 다루지 않습니다. 전세대출 원리금 공제의 주택 규모와 차입 시기 요건도 마찬가지예요.
주택담보대출 이자까지 올라서는 두 번째 층
대출 조건이 정하는 위층 높이
집을 사서 주택담보대출 이자를 갚고 있다면 층이 하나 더 생깁니다. 청약저축, 전세대출, 이자 공제를 전부 더한 합계에 걸리는 한도예요.
기본은 연 800만원입니다. 상환기간이 15년 이상인 대출에 붙는 숫자고요. 그런데 대출 조건에 따라 이 숫자가 바뀝니다.
고정금리인지, 거치기간 없이 나눠 갚는지에 따라 위층 높이가 달라져요. 말로 먼저 정리하면 이렇습니다. 15년 이상에 고정금리와 비거치식 분할상환을 둘 다 갖추면 2,000만원, 둘 중 하나만 갖추면 1,800만원, 10년 이상에 둘 중 하나면 600만원입니다.
| 대출 조건 | 전체 한도 |
|---|---|
| 15년 이상 + 고정금리 + 비거치식 분할상환 | 2,000만원 |
| 15년 이상 + 고정금리 또는 비거치식 중 하나 | 1,800만원 |
| 15년 이상 (그 밖의 경우) | 800만원 |
| 10년 이상 + 고정금리 또는 비거치식 중 하나 | 600만원 |
고정금리와 비거치식의 자세한 판정 기준은 여기서 다루지 않습니다. 이 글이 보는 건 저 숫자가 혼자 쓰는 한도가 아니라는 점이에요.
아래층 한도는 그대로 남는 구조
제가 가장 헷갈렸던 대목이 여기였습니다. 위층이 800만원이 되면 아래층 400만원도 같이 커지는 줄 알았어요.
그렇지 않습니다. 400만원짜리 아래 칸은 위층이 얼마든 그대로 남습니다. 두 한도가 동시에 걸리는 구조예요.
그래서 위층이 600만원인 사람의 계산이 제일 빡빡합니다. 청약저축과 전세대출로 아래층 400만원을 다 쓰면, 이자 공제에 남는 자리는 200만원뿐이에요.
반대로 위층이 2,000만원이면 아래층 400만원을 다 써도 이자 쪽에 1,600만원이 남습니다. 같은 400만원을 써도 남는 자리가 여덟 배 차이가 나요.
연말 기준으로 갈리는 두 공제
전세대출 공제와 이자 공제가 한 해에 같이 잡히는 경우는 흔하지 않습니다. 전세대출 원리금 공제는 연말 기준으로 집이 없는 세대의 세대주여야 붙거든요.
그 해 중간에 집을 사서 12월 31일에 소유하고 있다면, 그 해 전세대출 공제는 붙지 않습니다. 세대주인지 아닌지도 12월 31일 상황으로 봅니다.
그래서 실제로 위층 한도에 부딪히는 사람은 대개 청약저축과 이자 공제를 함께 받는 쪽이에요. 이 조합은 생각보다 자주 생깁니다.
잘려나가는 금액을 직접 세어본 계산
전세대출 원리금만 있는 사람
한 해 원리금을 1,200만원 갚았다고 해볼게요. 40%면 480만원입니다.
한도는 400만원이니 80만원이 잘립니다. 이 80만원은 다음 해로 넘어가지 않고 그냥 사라져요.
여기에 청약저축을 한 달 25만원씩 넣고 있었다면 어떨까요. 청약 공제 120만원이 더해져 합계는 600만원이 됩니다. 그래도 공제는 400만원이에요. 잘리는 금액만 200만원으로 늘어납니다.
청약저축과 이자 공제가 겹친 사람
이번엔 위층이 걸리는 경우입니다. 세 사람을 같은 조건으로 놓고 비교해봤어요.
청약저축은 셋 다 연 300만원을 넣어 공제액 120만원으로 맞췄습니다. 주택담보대출 이자만 다르게 두고 계산했습니다.
| 대출 조건 | 공제액 합계 | 실제 공제 |
|---|---|---|
| 10년·고정금리, 이자 550만원 | 670만원 | 600만원 |
| 15년 일반, 이자 750만원 | 870만원 | 800만원 |
| 15년·고정금리·비거치식, 이자 900만원 | 1,020만원 | 1,020만원 |
앞의 두 사람은 똑같이 70만원씩 날아갑니다. 위층 높이가 600만원과 800만원으로 다른데도 잘리는 금액이 같아요. 세 번째 사람은 위층이 2,000만원이라 전액이 살아남습니다.
계산해보고 나서야 이해가 됐어요. 같은 청약저축 120만원인데 살아남는지 아닌지가 주택담보대출 조건에서 결정되더군요. 청약저축 쪽에서는 손쓸 게 없습니다.
연말정산 전에 짚어볼 항목
먼저 무주택 확인서입니다. 청약저축 공제를 받으려면 저축을 맡긴 금융기관에 이 서류를 내야 해요. 기한은 공제받으려는 해의 다음 해 2월 말까지입니다.
두 번째는 신청입니다. 건강보험료, 전세대출 원리금, 주택담보대출 이자 공제는 신청해야 붙습니다. 간소화 자료에 금액이 잡혀 있어도 공제 항목에 담지 않으면 계산에 안 들어가요.
세 번째는 세대 기준입니다. 집이 있는지, 세대주인지는 12월 31일 상황으로 봅니다. 배우자는 따로 살아도 같은 세대로 봅니다.
네 번째는 소득 크기예요. 공제액이 그 해 합산되는 소득금액보다 크면 넘는 부분은 없는 것으로 칩니다. 한도 안에 들어와도 소득이 작으면 다 못 쓴다는 뜻입니다.
마지막은 순서입니다. 아래층에 얼마가 남았는지 먼저 세고, 그다음에 청약저축 납입액을 정하는 게 순서예요. 저도 작년에 이 순서를 거꾸로 했다가 통장만 채웠습니다.
자주 묻는 질문
청약저축 공제와 전세대출 공제를 각각 400만원씩 받을 수 있나요?
아니요. 둘을 더해서 400만원이 끝입니다. 한쪽을 많이 쓰면 다른 쪽이 그만큼 줄어듭니다.
400만원은 제가 낸 돈 기준인가요?
공제액 기준입니다. 전세대출만 있다면 한 해 원리금 1,000만원을 갚을 때 40%인 400만원으로 한도에 닿습니다.
주택담보대출 이자 공제가 있으면 400만원이 800만원으로 늘어나나요?
늘어나지 않습니다. 400만원 칸은 그대로 두고, 그 위에 셋을 다 더한 800만원 한도가 따로 붙는 구조입니다.
위층이 600만원이면 전체가 600만원인가요?
네, 셋을 다 더해서 600만원입니다. 그 안에서 청약저축과 전세대출 몫은 400만원까지고요.
한도를 넘긴 금액은 다음 해로 넘길 수 있나요?
넘길 수 없습니다. 넘은 금액은 없는 것으로 처리되고 그해에 사라집니다.
무주택 확인서를 안 내면 어떻게 되나요?
청약저축 납입액 공제가 붙지 않습니다. 기한은 다음 해 2월 말까지입니다.
이 글은 세 공제의 한도가 어떻게 합쳐지는지만 정리했습니다. 각 공제의 가입 요건, 차입 요건, 주택 요건은 다루지 않았습니다.
고정금리와 비거치식 분할상환의 판정 기준은 이 글의 범위 밖입니다.
개별 사안의 공제 가능 여부는 판단하지 않습니다. 금융상품을 추천하지 않습니다.
확인일 2026년 9월 14일.
출처
- 「조세특례제한법」 제87조 (주택청약종합저축 등에 대한 소득공제 등) — [시행 2026. 1. 1.] [법률 제21223호, 2025. 12. 23., 일부개정] 청약저축 납입 한도 300만원과 40% 공제율, 400만원·800만원 합산 한도, 무주택 확인서 제출 시기
- 「소득세법」 제52조 (특별소득공제) — [시행 2026. 1. 1.] [법률 제21221호, 2025. 12. 23., 일부개정] 주택임차차입금 원리금상환액 공제 40%와 400만원 한도, 장기주택저당차입금 이자 공제와 800만원·2,000만원·1,800만원·600만원 한도, 신청 요건과 소득금액 초과분 처리
- 「소득세법 시행령」 제112조 (주택자금공제) — [시행 2026. 7. 1.] [대통령령 제36343호, 2026. 5. 22., 일부개정] 세대의 범위, 국민주택규모 기준, 고정금리와 비거치식 분할상환의 정의
- 「조세특례제한법 시행령」 제81조 (장기주택마련저축의 범위 등) — [시행 2026. 7. 1.] [대통령령 제36423호, 2026. 6. 23., 타법개정] 무주택확인서 서식 위임, 세대의 범위, 중도해지 예외 사유